BOKT-lar üçün asan dövr başa çatır: ehtiyatlar niyə kəskin artır?
Bank olmayan kredit təşkilatlarının (BOKT) balansında cəmi 9 ayda ciddi dəyişiklik baş verib: aktivlər 25,3%, müştərilərə verilən kreditlər isə 31,7% artıb. Lakin diqqətçəkən başqa rəqəm də var: kreditlər üzrə mümkün zərərlər üçün yaradılan ehtiyatlar ilin əvvəlindən 65,3% yüksəlib. Bu, BOKT sektorunda böyümə ilə yanaşı, kredit risklərinin də gündəmdə olduğunu göstərir.
2026-cı il oktyabrın 1-nə olan məlumata əsasən, Aqrarkredit istisna olmaqla, BOKT-ların cəmi aktivləri 1 milyard 558,7 milyon manata çatıb. 2025-ci ilin sonunda bu göstərici 1 milyard 243,6 milyon manat idi. Beləliklə, doqquz ayda sektorun balansı 315,1 milyon manat böyüyüb və artımın əsas mənbəyi kredit portfelidir. BOKT-ların müştərilərə verdiyi kreditlər 2025-ci ilin sonundakı 1 milyard 45,1 milyon manatdan 1 milyard 376,2 milyon manata yüksəlib. Artım 331,1 milyon manat və ya 31,7% təşkil edib.
Əsas rəqəmlər nə deyir?
BOKT sektorunun böyüməsi təkcə kredit portfelində deyil, balansın digər istiqamətlərində də görünür. Bununla belə, aktivlərin strukturunda kreditlərin çəkisi daha da yüksəlib.
Göstərici, mln. manat | 31.12.2025 | 30.09.2026 | 9 ayda dəyişmə |
Cəmi aktivlər | 1 243,6 | 1 558,7 | +25,3% |
Müştərilərə verilən kreditlər | 1 045,1 | 1 376,2 | +31,7% |
Kreditlər üzrə ehtiyatlar | 122,0 | 201,7 | +65,3% |
Xalis kreditlər | 923,1 | 1 174,6 | +27,2% |
Cəmi öhdəliklər | 679,3 | 852,8 | +25,5% |
Cəlb edilmiş vəsaitlər | 287,0 | 340,9 | +18,8% |
Kapital | 564,3 | 705,9 | +25,1% |
Ən diqqətçəkən məqam kredit portfelinin aktivlərdəki payının artmasıdır. 2025-ci ilin sonunda müştərilərə verilən kreditlər cəmi aktivlərin təxminən 84%-ni təşkil edirdisə, 2026-cı ilin sentyabrında bu nisbət 88,3%-ə yüksəlib.
Bu, sektorun böyüməsinin daha çox maliyyə resurslarının kreditlərə çevrilməsi hesabına baş verdiyini göstərir. Bu model gəlirlilik potensialını artıra bilər, lakin kreditlərin geri qaytarılmasında problem yaranarsa, aktivlərin keyfiyyətinə təsir daha güclü hiss oluna bilər.
Kreditlər artır, amma ehtiyatlar daha sürətlə böyüyür
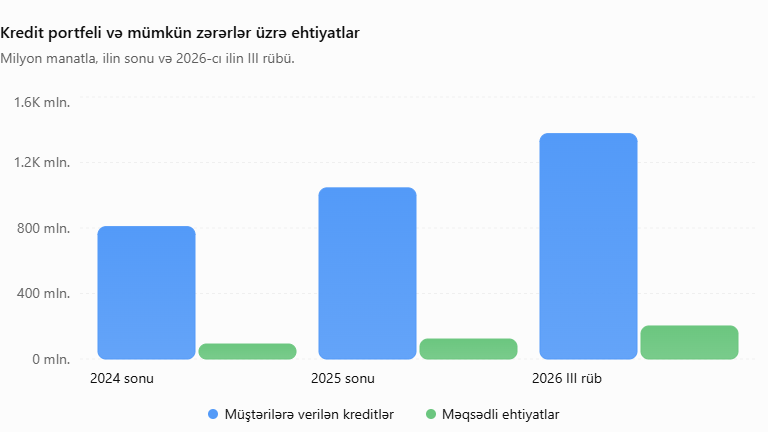
Kredit portfeli 9 ayda 31,7% böyüdüyü halda, ehtiyatlar 65,3% artıb. Ehtiyatların ümumi kredit portfelinə nisbəti də 11,7%-dən 14,7%-ə yüksəlib.
Kredit portfeli və mümkün zərərlər üzrə ehtiyatlar
Ehtiyatların həcmi kreditlərin risk kateqoriyalarından, portfelin strukturundan, tətbiq edilən ehtiyatlandırma normalarından və kreditlərin təsnifatından asılıdır. Yəni ehtiyatların artması həm risklərin yüksəlməsi, həm də daha ehtiyatlı uçot və risklərin tanınması ilə bağlı ola bilər.
2025-ci ilin sentyabrında ehtiyatların kredit portfelinə nisbəti təxminən 13,8% idi. 2026-cı ilin sentyabrında bu göstərici 14,7%-ə çatıb. Deməli, ehtiyatların artımı təkcə kredit portfelinin genişlənməsi ilə izah olunmur.
BOKT-lar böyüməni hansı vəsait hesabına maliyyələşdirir?
BOKT-ların cəlb edilmiş vəsaitləri 2025-ci ilin sonunda 287 milyon manat olduğu halda, 2026-cı ilin sentyabrında 340,9 milyon manata yüksəlib. Bu vəsaitlərin əsas hissəsi bank kreditlərindən ibarətdir.
Cəlb edilmiş vəsaitlər, mln. manat | 2025 sonu | 2026 III rüb | Dəyişmə |
Bankların kreditləri | 224,6 | 276,6 | +23,2% |
Digər maliyyə institutlarının kreditləri | 62,4 | 64,3 | +3,0% |
Cəmi | 287,0 | 340,9 | +18,8% |
Banklardan alınan kreditlər cəlb edilmiş vəsaitlərin təxminən 81%-ni təşkil edir. Bu, BOKT sektorunun maliyyələşməsində bank resurslarının əsas rol oynadığını göstərir. BOKT-ların banklar qarşısında kredit öhdəlikləri 2025-ci ilin sentyabrında 211,6 milyon manat idisə, 2026-cı ilin sentyabrında 276,6 milyon manata çatıb. İllik artım 30,7% təşkil edir.
Yerigəlmişkən, bank pulları BOKT-lara daha çox kredit vermək imkanı yaradır. Lakin bank resurslarının bahalaşması və ya maliyyələşmə şərtlərinin sərtləşməsi BOKT-ların kredit qiymətlərinə və gəlirliliyinə təsir edə bilər.
Digər tərəfdən, BOKT-ların qiymətli kağızlar üzrə öhdəlikləri də artır. Bu göstərici 2025-ci ilin sonunda 65,2 milyon manat olduğu halda, 2026-cı ilin sentyabrında 99 milyon manata çatıb. Artım 51,8%-dir. Bu, sektorun maliyyələşmə mənbələrini müəyyən qədər şaxələndirməyə başladığını göstərən göstəricilərdən biridir.
Kapital da artır: sektor böyüməyə nə qədər hazırdır?
BOKT-ların kapitalı 2025-ci ilin sonunda 564,3 milyon manat olduğu halda, 2026-cı ilin sentyabrında 705,9 milyon manata yüksəlib. Artım 25,1% təşkil edib.
Kapitalın tərkibində bölüşdürülməmiş xalis mənfəət də artır: 252,6 milyon manatdan 350,9 milyon manata. Bu, 9 ayda 38,9% artım deməkdir.
Kapitalın böyüməsi mümkün itkiləri qarşılamaq üçün kapital bazasının da güclənməyə başladığını göstərir. Hələki kapitalın artım tempi kredit portfelinin artım tempindən aşağıdır: müvafiq olaraq 25,1% və 31,7%.
2026-cı ilin sentyabrında cəmi öhdəliklər 852,8 milyon manat, kapital isə 705,9 milyon manat olub. Yəni öhdəliklər kapitaldan təxminən 1,2 dəfə çoxdur.
Mərkəzi Bankın yeni tənzimləmələri BOKT bazarını necə dəyişəcək?
BOKT sektorunun sürətli böyüməsi Mərkəzi Bankın tənzimləmə siyasətinin sərtləşdirilməsi və nəzarət mexanizmlərinin gücləndirilməsi fonunda baş verir. Son iki ildə qəbul edilmiş qaydalar sektor üçün yeni mərhələ açıb.
1. Minimum kapital tələbi bazarda konsolidasiyanı sürətləndirə bilər
Mərkəzi Bankın 15 noyabr 2024-cü il tarixli qərarı ilə kommersiya hüquqi şəxs formasında yaradılan mövcud və yeni BOKT-lar üçün minimum nizamnamə kapitalı tələbi 1 milyon manat müəyyən edilib. Mərkəzi Bank 2026-cı ilin aprelində bu tələbə əməl edilməməsi səbəbindən “Optimal Finance” BOKT-yə icrası məcburi göstərişlər verildiyini açıqlayıb.
Bu tələb bazara daxil olmaq və fəaliyyəti davam etdirmək üçün daha ciddi kapital bazası yaradır. Ancaq kapitalı kifayət etməyən kiçik BOKT-lar üçün əlavə maliyyə yükü deməkdir. Bunun gələcəkdə iki əsas nəticəsi ola bilər: bir tərəfdən, maliyyə baxımından zəif təşkilatların bazardan çıxması və ya başqa iştirakçılarla birləşməsi sürətlənə bilər, digər tərəfdən, daha güclü kapital bazasına malik BOKT-ların bazardakı çəkisi arta bilər.
2. Kredit risklərinin idarə olunmasına dair tələblər daha konkretləşir
Mərkəzi Bankın 18 avqust 2026-cı il tarixli 36/2 nömrəli qərarı ilə BOKT-ların prudensial tənzimlənməsi və kredit risklərinin idarə edilməsi qaydalarına dəyişikliklər edilib. Dəyişikliklərdən biri restrukturizasiya edilmiş kreditlərə də aid edilir.
Yeni yanaşmaya əsasən, müəyyən şərtlərlə kreditin restrukturizasiyası yalnız bir dəfə, əsas borcun qalıq məbləğinin ən azı 20%-i ödənildikdən sonra və maksimum 45 gün müddətinə mümkündür. Bu halda gecikmə faizi və ya dəbbə pulu tətbiq edilmir. Qaydada gündəlik kreditlər üçün ayrıca istisnalar da nəzərdə tutulub.
Bu dəyişiklik borcalanın borcunu qeyri-müəyyən müddətə uzatmaq imkanlarını məhdudlaşdırır. BOKT-lar üçün isə restrukturizasiya qərarlarının daha əsaslandırılmış verilməsi, kreditin real qaytarılma perspektivinin qiymətləndirilməsi zərurətini artırır.
Gələcəkdə bu, kredit portfelinin keyfiyyətinə müsbət təsir göstərə bilər. Lakin borcalanın ödəmə qabiliyyəti zəifdirsə, restrukturizasiya imkanlarının məhdudlaşması onun üçün borc yükünü idarə etməyi çətinləşdirə bilər. Buna görə də məsuliyyətli kreditləşmə və borcalanın gəlirlərinin düzgün qiymətləndirilməsi daha vacib olacaq.
3. Rəqəmsal kreditləşmədə istehlakçı müdafiəsi gücləndirilir
Mərkəzi Bankın 28 aprel 2026-cı il tarixli qərarı ilə banklar və BOKT-lar üçün məsafədən istehlak krediti müqavilələrinin bağlanmasına və kredit limitlərinin artırılmasına qarşı könüllü məhdudiyyət mexanizmi yaradılıb. Vətəndaşlar Azərbaycan Kredit Bürosunun Findoc platforması vasitəsilə öz adlarına məsafədən kredit rəsmiləşdirilməsinə qadağa qoya bilərlər.
Bu mexanizm xüsusilə sürətli və rəqəmsal kredit təklifləri ilə işləyən BOKT-lar üçün əhəmiyyətlidir. Çünki kreditin saniyələr ərzində rəsmiləşdirilməsi imkanı istehlakçı üçün rahatlıq yaratsa da, düşünülməmiş borclanma və dələduzluq risklərini də artırır.
Yeni məhdudiyyətin nəticəsi kimi, BOKT-lar müştərinin razılığını və kimliyini daha diqqətlə yoxlamalı, kreditin rəsmiləşdirilməsi prosesində təhlükəsizlik mexanizmlərini gücləndirməlidirlər.
BOKT-lar üçün yeni mərhələ: sürətli böyümə, yoxsa daha seçici kreditləşmə?
Beləliklə, qaydalar sərtləşdikcə təşkilatlar riskli kreditlərə daha çox ehtiyat ayırmalı, kapital və likvidlik tələblərinə uyğunlaşmalı olurlar. Bunun nəticəsində bəzi BOKT-lar kredit vermə şərtlərində daha həssas davranışa keçə, faiz və komissiya siyasətinə yenidən baxa, yaxud müəyyən müştəri qruplarına kredit verməkdən imtina edə bilərlər. Digər tərəfdən, güclü kapitalı və risk idarəetməsi olan təşkilatlar bazarda daha böyük pay əldə edə bilər.
Ümumilikdə, BOKT-ların kredit portfelinin böyüməsi maliyyə xidmətlərinə çıxışın genişlənməsi deməkdir, amma bu artım yalnız kreditlər geri qaytarıldıqda və borcalanların maliyyə vəziyyəti pisləşmədikdə sağlam inkişaf hesab oluna bilər.